


Рафаел Мартиросян предложил решение по ипотечной программе для арцахцев
- 14:44 15.10.2026

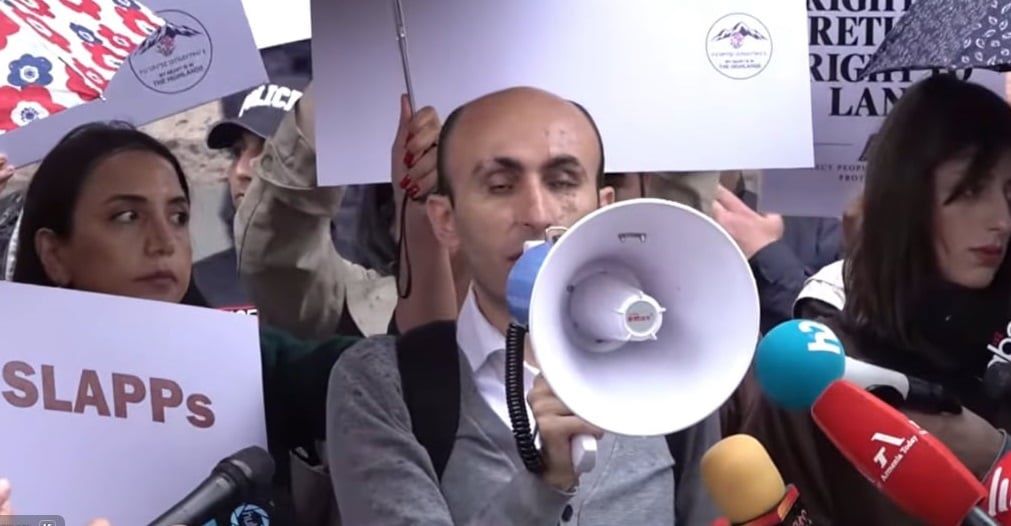
Арцахский юрист Рафаел Мартиросян пишет:
В ходе встречи с депутатами НС и правительства Республики Армения я внес, я считаю, конструктивное предложение, направленное на повышение эффективности программ социальной поддержки граждан Арцаха, в частности, программы жилищного обеспечения.
Суть моего предложения заключалась в следующем:
Для ограждения арцахцев от непомерно высоких банковских процентных ставок я предложил применить иную модульную схему: ипотечный договор заключается непосредственно с государством, а коммерческий банк действует в системе исключительно как орган, предоставляющий финансовые услуги. Взамен государство выплачивает банку фиксированную комиссию в размере 2% годовых за предоставление финансовых услуг, что позволит эффективно снизить финансовое бремя граждан /2% годовых требуют профессиональной оценки/;
В ходе обсуждения министр труда и социального обеспечения Республики Армения Арсен Торосян изложил свою позицию, согласно которой в случае такой модели государству придется потратить огромные административные расходы и ресурсы на высполнение ипотечных договоров и их последующий контроль.
Признавая обоснованность обеспокоенности министра по поводу административных сложностей и нагрузки на государственный аппарат, я считаю, что этот вопрос имеет потенциал для дальнейшего обсуждения и поиска технологических решений.
Международный опыт показывает:
Модель прямого ипотечного кредитования или заключения государством договоров с гражданами не нова в мире. Например, в Соединенных Штатах государственные агентства жилищного финансирования (ГЖФ) работают уже несколько десятилетий, выступая в качестве прямых финансистов для групп населения с низким и средним уровнем дохода. Аналогичный успешный опыт существует в Чили, где государство через Министерство жилищного строительства предоставляет прямое государственное финансирование социально уязвимым группам населения, минимизируя влияние банковских процентных ставок. А административная нагрузка нейтрализуется путем выдачи сервисного поручения коммерческим банкам.
На мой взгляд, эта модель жизнеспособна и нейтрализует риски для государства. В этом случае роль государства меняется, и оно выступает в качестве гаранта. Если государство является основной стороной, риски для банков минимизируются, что позволяет снизить дешевым. Социальный результат заключается в том, что отсутствие процентной нагрузки на жителей Арцаха значительно повысит доступность и вероятность успеха программы.
Благодарю г-на Торосяна за открытую и аргументированную дискуссию. Надеюсь, что в результате совместных обсуждений мы найдем золотую середину, которая не наложит непосильную административную нагрузку на государство и будет наиболее выгодна для народа Арцаха.